Giriş: Faiz Kavramı ve Finansal Matematiğin Temelleri
Faiz, belirli bir sermayenin (anapara) belirli bir süre boyunca kullanımı karşılığında ödenen veya kazanılan bedeldir. Matematiksel ve iktisadi açıdan faiz, paranın zaman değerini (Time Value of Money) temsil eder. Bugün sahip olunan bir birim paranın satın alma gücü ve getiri potansiyeli, gelecekte elde edilecek bir birim paradan farklıdır. Faiz hesaplamaları; tasarruf sahipleri, yatırımcılar ve finans alanında eğitim gören öğrenciler için finansal matematiğin en temel yapı taşlarından birini oluşturur.
Bu kapsamlı rehberde; basit faiz, bileşik faiz, faiz periyotları (yıllık, aylık, günlük), nominal ve efektif faiz oranları gibi konuları kuramsal temelleri, matematiksel formülleri ve adım adım çözümlü örnekleriyle inceleyeceğiz.
Temel Finansal Matematik Değişkenleri
Tüm faiz hesaplamalarında kullanılan evrensel matematiksel semboller ve kavramlar şu şekildedir:
- Anapara (A veya P - Principal): Faiz işletilecek olan başlangıç sermayesidir.
- Faiz Oranı (n veya r - Interest Rate): Anaparaya belirli bir zaman diliminde uygulanacak faiz yüzdesidir. Genellikle yıllık yüzde (%) olarak ifade edilir ve formüllerde ondalık kesir olarak kullanılır (Örneğin: %15 için 0,15 veya 15/100).
- Süre (t - Time): Anaparanın faizde kaldığı zaman dilimidir (gün, ay veya yıl).
- Faiz Tutarı (F veya I - Interest): Belirtilen süre sonunda anaparanın getirdiği net faiz miktarıdır.
- Gelecek Değer / Toplam Tutar (S veya A - Future Value): Anapara ve faiz tutarının toplamıdır (S = A + F).
1. Basit Faiz Hesapları
Basit faiz, faiz tutarının yalnızca başlangıçtaki anapara üzerinden hesaplandığı ve kazanılan faizin anaparaya eklenmediği yöntemdir. Faiz tutarı her dönemde sabit kalır.
Basit Faiz Formülleri
Süre birimine göre basit faiz hesaplama formülleri aşağıdaki gibi kategorize edilir:
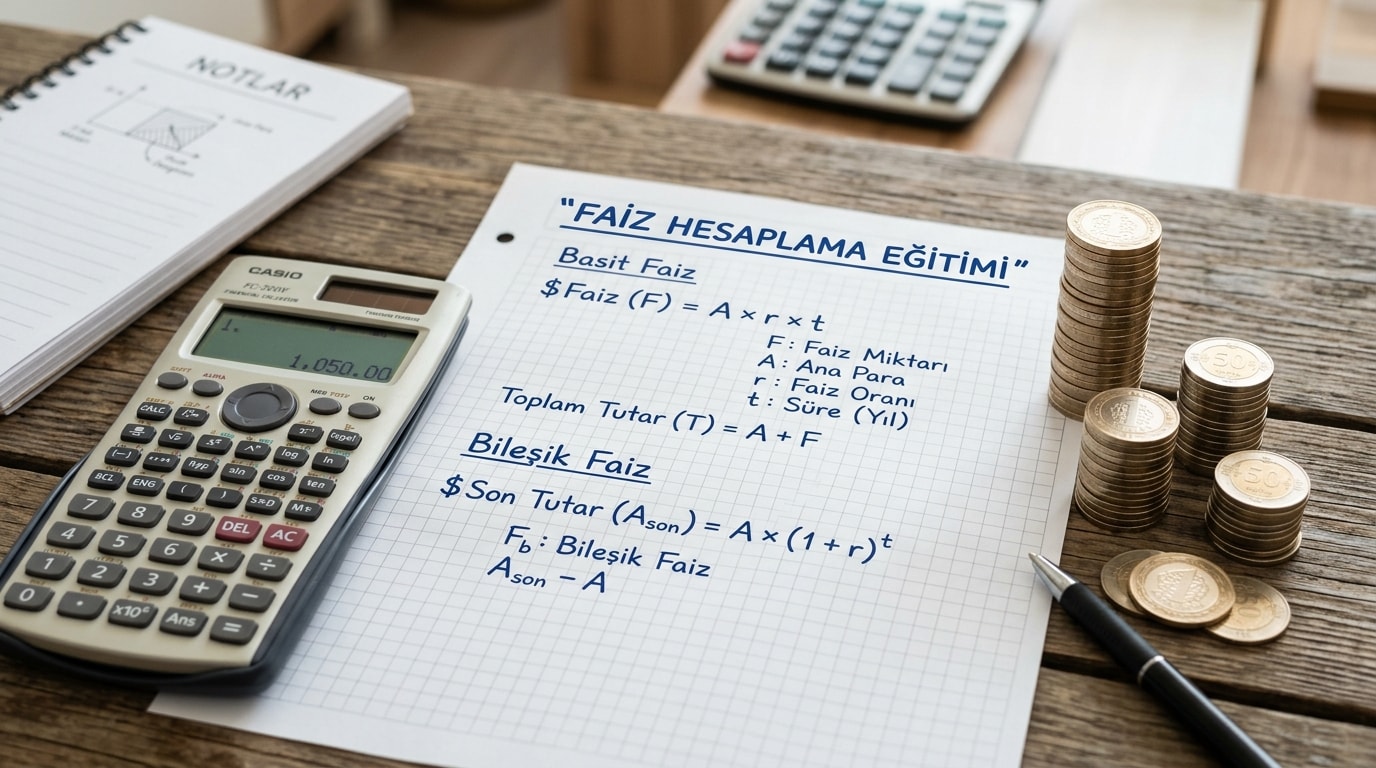
- Yıllık Faiz Formülü: Süre yıl (t) olarak verildiğinde:
F = (A · n · t) / 100 - Aylık Faiz Formülü: Süre ay (m) olarak verildiğinde (1 yıl = 12 ay):
F = (A · n · m) / 1200 - Günlük Faiz Formülü: Süre gün (g) olarak verildiğinde (Finansal matematikte ticari yıl 360 gün olarak kabul edilir):
F = (A · n · g) / 36000
Not: Bazı kesin hesaplamalarda takvim yılı 365 gün (artık yıllarda 366) olarak alınır ve buna "kesin faiz" denir. Ancak standart bankacılık ve finans matematiği problemlerinde aksi belirtilmedikçe 1 yıl = 360 gün (ticari faiz) kullanılır.
Basit Faiz Örnek Problemleri ve Çözümleri
Örnek 1 (Yıllık): 50.000 TL anapara, yıllık %24 faiz oranı ile 3 yıllığına bankaya yatırılmıştır. Süre sonunda elde edilecek faiz gelirini ve toplam tutarı hesaplayınız.
Çözüm:
- A = 50.000 TL
- n = 24
- t = 3 yıl
- F = (50.000 · 24 · 3) / 100 = 3.600.000 / 100 = 36.000 TL faiz geliri.
- Toplam Tutar (S) = Anapara + Faiz = 50.000 + 36.000 = 86.000 TL.
Örnek 2 (Aylık): 120.000 TL anapara, yıllık %30 faiz oranı ile 8 aylığına faize yatırılırsa ne kadar faiz getirir?
Çözüm:
- A = 120.000 TL
- n = 30
- m = 8 ay
- F = (120.000 · 30 · 8) / 1200 = 28.800.000 / 1200 = 24.000 TL faiz getirisi.
Örnek 3 (Günlük): 80.000 TL anapara, yıllık %18 faiz oranıyla 90 günlüğüne yatırıldığında elde edilecek faiz tutarı nedir? (1 yıl = 360 gün alınacaktır)
Çözüm:
- A = 80.000 TL
- n = 18
- g = 90 gün
- F = (80.000 · 18 · 90) / 36000 = 129.600.000 / 36000 = 3.600 TL faiz getirisi.
2. Bileşik Faiz Hesapları
Bileşik faiz (faizin faizi), her dönemin sonunda kazanılan faizin anaparaya eklenerek bir sonraki dönemin faiz hesabına dahil edildiği yöntemdir. Bu yöntem, geometrik bir artış modeli sergiler ve uzun vadeli yatırımlarda basit faize kıyasla katlanarak büyüyen bir getiri sağlar.
Bileşik Faiz Formülü
Yıllık dönemler için genel bileşik faiz formülü:
S = A · (1 + i)t
Burada:
- S: Süre sonundaki toplam tutar (Gelecek Değer)
- A: Başlangıç anaparası
- i: Dönem faiz oranı (ondalık biçimde, yani n / 100)
- t: Toplam dönem sayısı
- Toplam Faiz Tutarı (F): F = S - A = A · [(1 + i)t - 1]
Dönem İçi Bileşik Faiz (Kapitalizasyon Sayısı)
Faiz yılda 1 defa değil de yılda k kez anaparaya ekleniyorsa (örneğin 6 ayda bir ise k=2, 3 ayda bir çeyreklik ise k=4, aylık ise k=12):
S = A · (1 + (r / k))k · t
- r: Yıllık nominal faiz oranı (ondalık)
- k: Yıldaki kapitalizasyon (bileşiklendirme) sıklığı
- t: Toplam yıl sayısı
Bileşik Faiz Örnek Problemi ve Çözümü
Örnek: 100.000 TL anapara, yıllık %20 faiz oranıyla 3 yıl boyunca bileşik faize yatırılmıştır. Faiz yılda bir kez eklenmektedir. 3 yılın sonundaki toplam parayı ve toplam faiz getirisini hesaplayınız.
Çözüm:
- A = 100.000 TL
- i = 20 / 100 = 0,20
- t = 3 yıl
- S = 100.000 · (1 + 0,20)3
- S = 100.000 · (1,20)3 = 100.000 · 1,728 = 172.800 TL (Toplam Para)
- Faiz Tutarı (F) = S - A = 172.800 - 100.000 = 72.800 TL.
Karşılaştırma: Aynı para basit faize yatırılsaydı, getiri F = (100.000 · 20 · 3) / 100 = 60.000 TL olacaktı. Bileşik faiz farkı olan 12.800 TL, önceki dönem faizlerinin faiz üretmesinden kaynaklanmaktadır.
3. Nominal Faiz ve Efektif Faiz Oranı
Faiz hesaplamalarında sıkça karıştırılan iki temel kavram nominal faiz ve efektif faizdir:
- Nominal Faiz Oranı (r): Sözleşmede veya banka ilanında belirtilen, bileşiklendirme sıklığı dikkate alınmadan yıllık olarak ifade edilen yüzeysel orandır.
- Efektif Faiz Oranı (ieff): Dönem içi bileşiklendirmeler sonucu fiilen elde edilen gerçek yıllık getiri oranıdır.
Efektif faiz formülü:
ieff = (1 + (r / k))k - 1
Örnek: Yıllık %24 nominal faiz oranı öneren bir yatırım hesabı, faizi her ay (k = 12) anaparaya eklemektedir. Bu yatırımın efektif yıllık getiri oranını bulunuz.
Çözüm:
- r = 0,24
- k = 12
- Dönemsel oran = 0,24 / 12 = 0,02 (%2 aylık)
- ieff = (1 + 0,02)12 - 1
- ieff = (1,02)12 - 1 ≈ 1,26824 - 1 = 0,26824 (yani %26,82)
Görüldüğü üzere nominal oran %24 olmasına rağmen, aylık bileşiklendirme neticesinde gerçek yıllık getiri %26,82'ye ulaşmaktadır.
Önemli Çıkarımlar ve Özet
- Basit faiz, kısa vadeli (genellikle 1 yıldan az) ve faizin çekildiği durumlarda kullanılır; faiz anaparayı büyütemez.
- Bileşik faiz, uzun vadeli tasarruflarda geometrik büyüme sağlar ve faiz getirisi zamanla üstel olarak artar.
- Günlük faiz hesaplarında aksi belirtilmedikçe finansal matematiğin ticari kuralı gereği 360 gün standardı uygulanır.
- Bileşiklendirme sıklığı (k) arttıkça, efektif getiri nominal oranın üzerine çıkar.